ROAS yüksek görünürken işletme zarar edebilir; çünkü ROAS, reklam harcaması karşılığında ölçülen dönüşüm değerini gösterir. Ürün maliyeti, kargo, ödeme komisyonu, indirim ve iadeler bu oranın içinde kendiliğinden hesaplanmaz. Reklamın kârlılığını değerlendirmek için önce satıştan reklam öncesinde ne kadar katkı kaldığını bulmak gerekir.
Örneğin reklam panelinde 100.000 TL dönüşüm değeri ve 20.000 TL harcama varsa ROAS 5'tir. Bu, her 1 TL reklam harcamasına karşılık 5 TL ölçülen satış değeri demektir. İşletmenin 80.000 TL kâr ettiği anlamına gelmez.
ROAS ile kâr arasındaki fark nedir?
ROAS formülü, reklamla ilişkilendirilen dönüşüm değerinin reklam harcamasına bölünmesidir. Google Ads'teki hedef ROAS yaklaşımı da bildirilen dönüşüm değerini kullanır. [1] Ölçüme yanlış veya eksik değer gönderiliyorsa rapordaki oran işletmenin gerçek durumunu yansıtmayabilir.
Kârlılık hesabında ise satış tutarından ilgili maliyetler çıkarılır. Ürün bazında değişken maliyetler ile işletmenin sabit giderleri ayrı ele alınmalıdır. Depo kirası, maaş veya genel yazılım giderlerini hesaba katmayan bir katkı hesabına “net kâr” demek yanıltıcıdır.
E-ticarette fiyatlandırma stratejileri ile reklam bütçesi aynı maliyet tabanını kullanmalıdır. Fiyat ekibi bir hesap, reklam ekibi farklı bir satış değeri üzerinden çalışıyorsa hedefler birbiriyle uyuşmaz.
Reklam öncesi katkı nasıl hesaplanır?
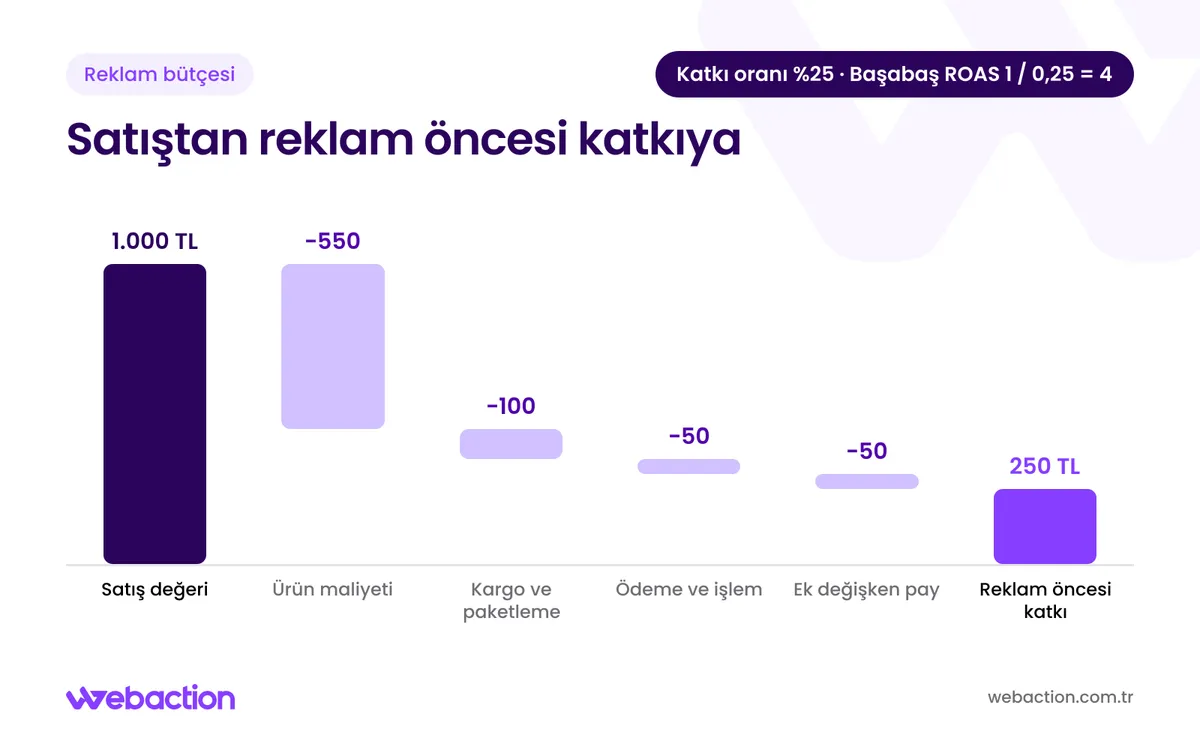
Reklam öncesi katkı, seçilen satış değerinden reklam dışındaki ilgili değişken maliyetler çıkarıldığında kalan tutardır. Katkı oranı ise bu tutarın aynı satış değerine bölünmesidir. Önce hangi kalemlerin dahil olduğunu yazın; hesaplar arasında kapsam değiştirmeyin.
Aşağıdaki rakamlar yöntemi göstermek için hazırlanmış varsayımsal bir siparişe aittir. Tüm tutarlar karşılaştırılabilir aynı vergi temelinde ele alınmıştır.
| Kalem | Tutar |
|---|---|
| İndirim ve iadeler sonrası hesapta kullanılan satış değeri | 1.000 TL |
| Ürün maliyeti | 550 TL |
| Kargo ve paketleme | 100 TL |
| Ödeme ve diğer değişken işlem maliyetleri | 50 TL |
| Beklenen ek değişken maliyet payı | 50 TL |
| Reklam öncesi katkı | 250 TL |
| Reklam öncesi katkı oranı | %25 |
Dikkat: Buradaki 250 TL, reklam ve sabit giderlerden önce kalan tutardır. Gerçekleşmiş iadeler satış değerinden zaten çıkarıldıysa aynı iadeyi ikinci kez gider olarak düşmeyin. Henüz gerçekleşmeyen iadeler için tahmini pay kullanıyorsanız bunu ayrıca adlandırın ve dönem olgunlaştığında güncelleyin.
Başabaş ROAS'ı dört adımda hesaplayın
- Satış değerini sabitleyin İndirim ve iadeler sonrası tutarı, maliyetlerle aynı vergi temelinde alın.
- Değişken maliyetleri çıkarın Ürün, kargo, paketleme, ödeme ve diğer değişken payları düşün.
- Katkı oranını bulun Reklam öncesi katkıyı aynı satış değerine bölün.
- Başabaş ROAS'ı hesaplayın 1'i katkı oranına bölün; sabit giderler ve kâr hedefi bu eşiğe dahil değildir.
Başabaş ROAS formülü nasıl kullanılır?
Yalnız reklam giderinin kalan katkıyı tükettiği basitleştirilmiş hesapta başabaş ROAS, 1'in reklam öncesi katkı oranına bölünmesiyle bulunur. Katkı oranı %25 ise hesap 1 / 0,25 = 4'tür.
Bu örnekte 1.000 TL satış için 250 TL reklam harcanırsa ROAS 4 olur ve reklam sonrası katkı sıfıra iner. Sabit giderleri ve hedef kârı karşılamak için daha fazla katkı gerekir. Dolayısıyla 4, bütün işletme için net kârlılık eşiği değildir.
Aynı varsayımlarda reklam harcaması 200 TL olduğunda ROAS 5, reklam sonrası katkı 50 TL olur. 50 TL'nin yeterli olup olmadığı sipariş hacmine, sabit giderlere ve işletmenin hedeflerine bağlıdır. Her mağaza için geçerli tek bir “iyi ROAS” değeri bulunmaz.
%25 varsayımsal siparişte reklam öncesi katkı oranı
4 başabaş ROAS: 1 / 0,25; reklam sonrası katkı sıfır
5 200 TL reklamla ROAS; reklam sonrası katkı 50 TL
Ürün gruplarını neden ayrı değerlendirmelisiniz?
Ortalama ROAS, farklı katkı oranlarını gizleyebilir. Katkı oranı %15 olan bir ürünle %45 olan ürünün aynı reklam eşiğinde değerlendirilmesi doğru değildir. İade oranları ve kargo maliyetleri de ürün grupları arasında değişebilir.
İpucu: Kampanya yapısını değiştirmeden önce ürün gruplarının katkısını çıkarın. Ardından ölçülen satış değeriyle reklam maliyetinin aynı gruba ve döneme ait olup olmadığını kontrol edin. Az veri bulunan ürünlerde tek siparişten kesin sonuç çıkarmayın; gerektiğinde benzer maliyet yapısına sahip ürünleri birlikte değerlendirin.
Google Ads dönüşüm değerlerinin işletme açısından anlamlı biçimde tanımlanabilmesini destekler. [2] Ancak gelir yerine katkı değeri göndermek gibi bir değişiklik yapılıyorsa rapor adları, hedefler ve geçmiş karşılaştırmalar da buna göre düzenlenmelidir. İki farklı değer tanımını aynı seriymiş gibi sunmayın.
Reklam paneliyle muhasebe neden farklı sonuç gösterebilir?
Reklamla ilişkilendirilen satışlar ile mağazanın toplam satışları aynı veri değildir. İlişkilendirme yöntemi, tarih, dönüşüm penceresi, iptal ve iade güncellemeleri fark yaratabilir. Bu nedenle bütün mağaza gelirini tek kampanyanın satış değeriymiş gibi ROAS hesabına koymayın.
Google Ads ve organik trafik arasındaki farklar, kanalların rolünü değerlendirirken yararlıdır. Kanallar arası katkıyı incelerken her platformun aynı siparişe kendine göre katkı atfedebileceğini de hesaba katın; panel gelirlerini doğrudan toplayarak mağaza cirosu oluşturmayın.
Karar tablosunda hangi değerler bulunmalı?
Ürün grubu, karşılaştırılabilir satış değeri, reklam harcaması, değişken maliyetler, katkı ve iade durumu aynı tabloda yer almalıdır. Ayrıca verinin gerçekleşmiş mi tahmini mi olduğunu gösterin. Veri odaklı pazarlama yaklaşımında bütçe kararları bu ortak tanımlarla daha anlamlı hale gelir.
Yüksek ROAS'a rağmen kârlılık sorunu yaşıyorsanız WebAction'ın reklam yönetimi hizmeti için mevcut ölçüm düzeninizi ve ürün gruplarınızın maliyet yapısını paylaşabilirsiniz. İlk değerlendirmede hangi satış değerinin izlendiği ve reklam hedefinin işletme ekonomisiyle nasıl eşleştirileceği netleştirilebilir.
Sık sorulan sorular
ROAS 5 olması kârlı olduğum anlamına gelir mi?
Tek başına gelmez. Katkı oranı, iadeler, sabit giderler ve ölçülen satış değerinin doğruluğu değerlendirilmelidir. Aynı ROAS iki farklı mağazada farklı sonuç doğurabilir.
Başabaş ROAS hesabına KDV dahil edilmeli mi?
Karşılaştırmanın temeli tutarlı olmalıdır. Satış ve maliyetleri işletmenizin mali kayıtlarıyla uyumlu aynı vergi yaklaşımında ele alın. Vergi dahil satışla vergi hariç maliyeti gelişigüzel karıştırmayın.
İadeler hesabı nasıl etkiler?
İade edilen satışın geliri ve geri kazanılamayan maliyetleri hesaba yansıtılmalıdır. İadesi henüz tamamlanmamış dönemler için tahmini ve gerçekleşmiş sonuçları ayrı gösterin.
Yeni müşteri kazanımı için daha düşük ROAS kabul edilebilir mi?
İşletme bunu bilinçli bir yatırım olarak değerlendirebilir. Ancak tekrar satın alma beklentisi gerçek müşteri verisiyle desteklenmeli; varsayılan gelecek gelir bugünün kesin kârı gibi sunulmamalıdır.
Kaynaklar
- Google Ads — Hedef ROAS (17.10.2026)
- Google Ads — Dönüşüm değerleri (17.10.2026)