Trendyol'da ürün kârlılığını hesaplamak için hesabınıza geçen tutardan ürün alış fiyatını çıkarmak yeterli değildir. Ödeme dönemleri, komisyon, kargo, kampanya katkısı ve iadeler aynı siparişin farklı zamanlarda görünen parçaları olabilir. Doğru değerlendirme, satış ve maliyetleri ürün ile sipariş satırı düzeyinde eşleştirmeye dayanır.
Amaç önce ürünün değişken maliyetlerden sonra bıraktığı katkıyı bulmaktır. İşletmenin bütün sabit giderleri dahil edilmediyse sonuç “net kâr” olarak adlandırılmamalıdır. Tahsilat, ciro ve katkı birbirinden farklı göstergelerdir.
Hangi kayıtlar aynı tabloda toplanmalı?
Ürün kodu veya barkod, sipariş numarası, satılan adet, gerçekleşen satış değeri ve ilgili maliyetler temel alanlardır. İade ve iptal kayıtlarının hangi siparişe ait olduğu da korunmalıdır. Ürün bazında doğru karşılaştırma için farklı varyantların maliyetleri karıştırılmamalıdır.
Trendyol'un cari hesap entegrasyonu belgelerinde satış, iade, indirim ve farklı düzeltme hareketleri ayrı türlerle ele alınır. [1] Bu nedenle tek bir ödeme toplamını ürün performansı raporu gibi kullanmak eksik sonuç verir. Paneldeki kayıtların hangi işlem tarihini ve hangi ödeme dönemini gösterdiğini öğrenin.
Trendyol'da satış yapma rehberi, mağaza operasyonunun genel çerçevesini sunar. Kârlılık takibi ise bu operasyonun ürün bazında ne sonuç verdiğini anlamak için ayrı bir çalışma gerektirir.
Ürün başına katkı hesabı nasıl kurulmalı?
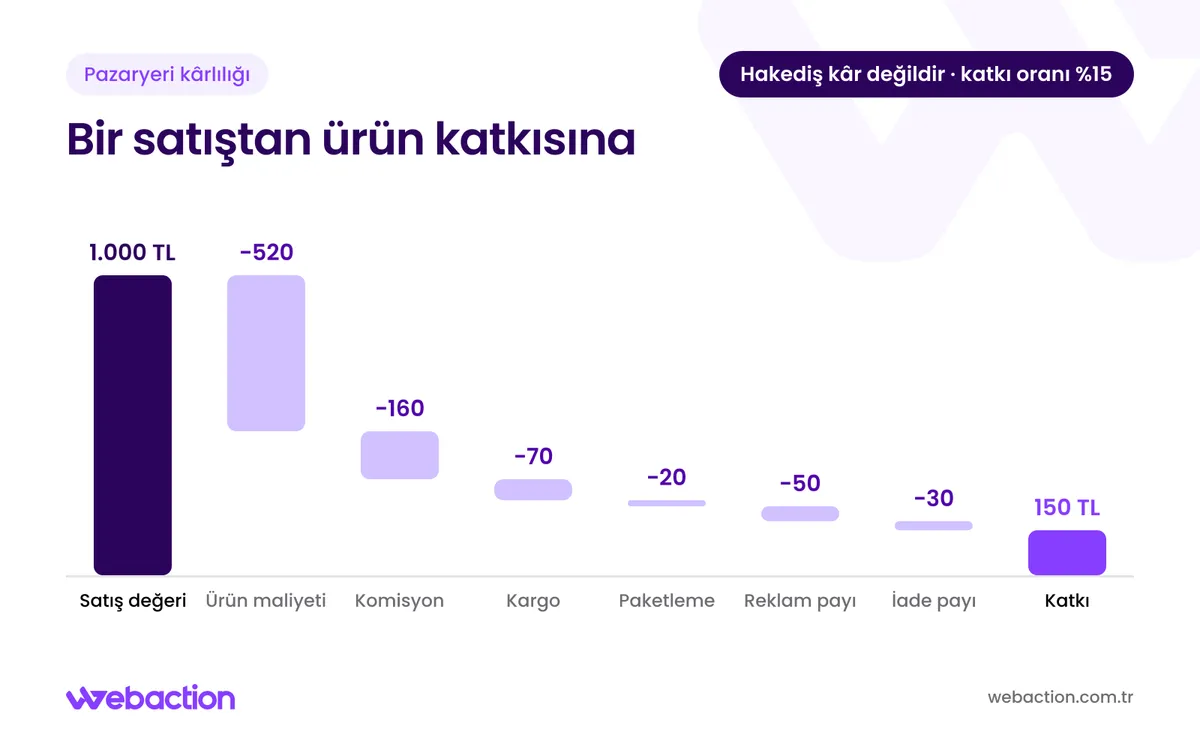
Aşağıdaki tablo yöntemi göstermek için hazırlanmış varsayımsal bir satış örneğidir. Tutarlar karşılaştırılabilir aynı vergi temelindedir; komisyon oranı veya güncel Trendyol tarifesi olarak kullanılmamalıdır. Satıcının gerçek kayıtlarında giderlerin dahil olduğu kapsam ayrıca doğrulanmalıdır.
| Kalem | Örnek tutar |
|---|---|
| Satıcıya ait indirim sonrası satış değeri | 1.000 TL |
| Ürün maliyeti | 520 TL |
| Komisyon gideri | 160 TL |
| Kargo gideri | 70 TL |
| Paketleme | 20 TL |
| Ürüne dağıtılan reklam gideri | 50 TL |
| İade için tahmini ek maliyet payı | 30 TL |
| Hesaplanan katkı | 150 TL |
Bu hesapta 150 TL, kullanılan maliyetlerden sonra kalan katkıdır. Sabit giderler ve örneğe dahil edilmeyen işletme kalemleri ayrıca değerlendirilir. İade payı tahminidir; gerçek sonuç oluştuğunda ilgili dönemin hesabı güncellenmelidir.
1.000 TL indirim sonrası satış değeri (varsayımsal örnek)
150 TL kullanılan maliyetlerden sonra kalan katkı
%15 katkı oranı; sabit giderler düşülmediği için net kâr değildir
Dikkat: En sık hata, indirim veya komisyonun iki kez düşülmesidir. Satış değerini zaten indirim sonrası aldıysanız aynı indirimi tekrar gider yazmayın. Hesaba geçen tutardan başlanıyorsa o tutarda daha önce hangi kesintilerin yapıldığını belirleyin; temiz bir brüt satış ve gider ayrımı kurmak karşılaştırmayı kolaylaştırır.
Komisyonu sabit bir oran gibi kullanmayın
Komisyon ve diğer ticari koşullar kategoriye, kampanyaya veya satıcıya uygulanan koşullara göre değişebilir. Hesapta varsayılan internet listesini değil, kendi işleminize uygulanan güncel kayıtları esas alın. Oran kadar hangi tutara uygulandığı ve belge kapsamı da önemlidir.
Pazaryeri komisyonları rehberi kavramları karşılaştırmak için kullanılabilir; ürün kârlılığı hesabında gerçek kesinti ve güncel satıcı koşulları belirleyicidir. Eski bir oranı bütün döneme uygulamak özellikle kampanyalı satışlarda yanıltıcı olabilir.
Ürün maliyetini de güncel satın alma kayıtlarıyla ilişkilendirin. Aynı ürün farklı tarihlerde farklı maliyetlerle alınmışsa hangi maliyet yönteminin kullanıldığını işletme içinde tutarlı hale getirin. Rastgele son alış fiyatı ile dönem ortalamasını karıştırmayın.
İadeler hangi döneme bağlanmalı?
Bu ay gerçekleşen iade, önceki ayın satışına ait olabilir. Yalnız takvim ayındaki tahsilat ve giderleri karşılaştırmak ürünün satış dönemindeki performansını bozabilir. Satış gruplarını, iadelerin yeterince olgunlaştığı benzer sürelerde karşılaştırmak daha açıklayıcıdır.
İade edilen ürün tekrar satılabilir durumda depoya dönebilir veya değer kaybına uğrayabilir. Gelirin geri alınması, kargo maliyeti ve ürünün yeniden kullanılabilirliği ayrı kaydedilmelidir. İade tutarını tek bir sabit ceza gibi bütün ürünlere uygulamayın.
İpucu: Tahmini iade payı kullanıyorsanız oranı kendi verinizden üretin ve tahmin olarak etiketleyin. Yeni bir ürün için veri yoksa hesapta bu belirsizliği gösterin. Kesin görünmek uğruna varsayıma gerçek işlem muamelesi yapmayın.
Reklam gideri ürünlere nasıl dağıtılmalı?
Ürün bazlı reklam verisi bulunuyorsa ilgili maliyeti doğrudan kullanın. Birden fazla ürünü destekleyen harcamada dağıtım yöntemini yazılı belirleyin. Satış değerine, adede veya başka bir temele göre dağıtmak farklı sonuçlar doğurabilir.
Dağıtılan gider, her ürünün gerçek reklam katkısının kesin ölçümü olarak sunulmamalıdır. Rapor üzerinde doğrudan eşleşen ve paylaştırılan giderleri ayrı göstermek karar kalitesini artırır. Fiyatlandırma stratejileri değerlendirilirken bu ayrım, hangi üründe fiyat veya kampanya değişikliği gerektiğini daha açık gösterir.
Rapor hangi kararı desteklemeli?
Ürünleri yalnız en çok ciro getirenlerden başlayarak sıralamayın. Katkı tutarı, katkı oranı, iade davranışı ve stok hareketi birlikte değerlendirilmelidir. Yüksek satış yapan bir ürün düşük katkı bırakırken daha az satan başka ürün işletmeye daha iyi sonuç sağlayabilir.
Ürün katkısını dört adımda hesaplayın
- Kayıtları eşleştirin Barkod, sipariş numarası, adet ve satış değeri aynı satırda dursun.
- Gerçek kesintileri alın Varsayılan liste yerine kendi işleminize uygulanan güncel kayıtları kullanın.
- Giderleri dağıtın Kargo, paketleme, reklam ve iade payını yazılı bir yöntemle ürüne bağlayın.
- Katkıyı yorumlayın Ciro sırası yerine katkı tutarı, katkı oranı ve iade davranışına bakın.
WebAction'ın Trendyol danışmanlığı hizmeti için ürün gruplarınızı, raporlama düzeninizi ve en çok zorlandığınız maliyet kalemlerini paylaşabilirsiniz. Böylece mağaza yönetimi kararları satış hacmiyle birlikte ürün ekonomisine dayanabilir.
Sık sorulan sorular
Hesabıma yatan para kârım mıdır?
Hayır. Tahsilatın içinde ürün maliyeti ve henüz eşleşmemiş başka işletme giderleri bulunabilir. Ödeme hareketi ile kârlılık hesabı ayrı değerlendirilmelidir.
Her ürün için aynı komisyon oranı kullanılabilir mi?
Gerçek koşullar aynı değilse kullanılamaz. Ürüne ve işleme uygulanan güncel kesinti kayıtları esas alınmalıdır.
İade gelmeyen yeni üründe iade maliyeti sıfır mı sayılır?
Henüz veri oluşmadığı için kesin karar vermek doğru değildir. Gerçekleşmiş sonuçla tahmini risk ayrı gösterilmeli, dönem olgunlaştıkça hesap güncellenmelidir.
Çok satan ama az katkı bırakan ürün hemen kaldırılmalı mı?
Tek bir ölçütle karar verilmemelidir. Fiyat, maliyet, çapraz satış, stok ve müşteri kazanımı rolü birlikte değerlendirilir; varsa stratejik gerekçe açıkça kaydedilir.
Kaynaklar
- Trendyol — Cari hesap ekstresi entegrasyonu (17.10.2026)